答案摘要:社保基数与个人所得税缴费基数需要能够合理对应,不能简单用实际缴纳的税款金额与社保基数比较。实施细则另要求最近六个月个人所得税纳税证明;材料时间范围与社保加分观察窗口不同。差异应由单位结合真实收入及申报记录向受理机构核实,不能自行承诺某种差额一定被认可。
上海知英政策内容组整理;官方来源核验日期:2026-10-10。具体办理以主管部门审核为准。
先明确要核对的数字是什么
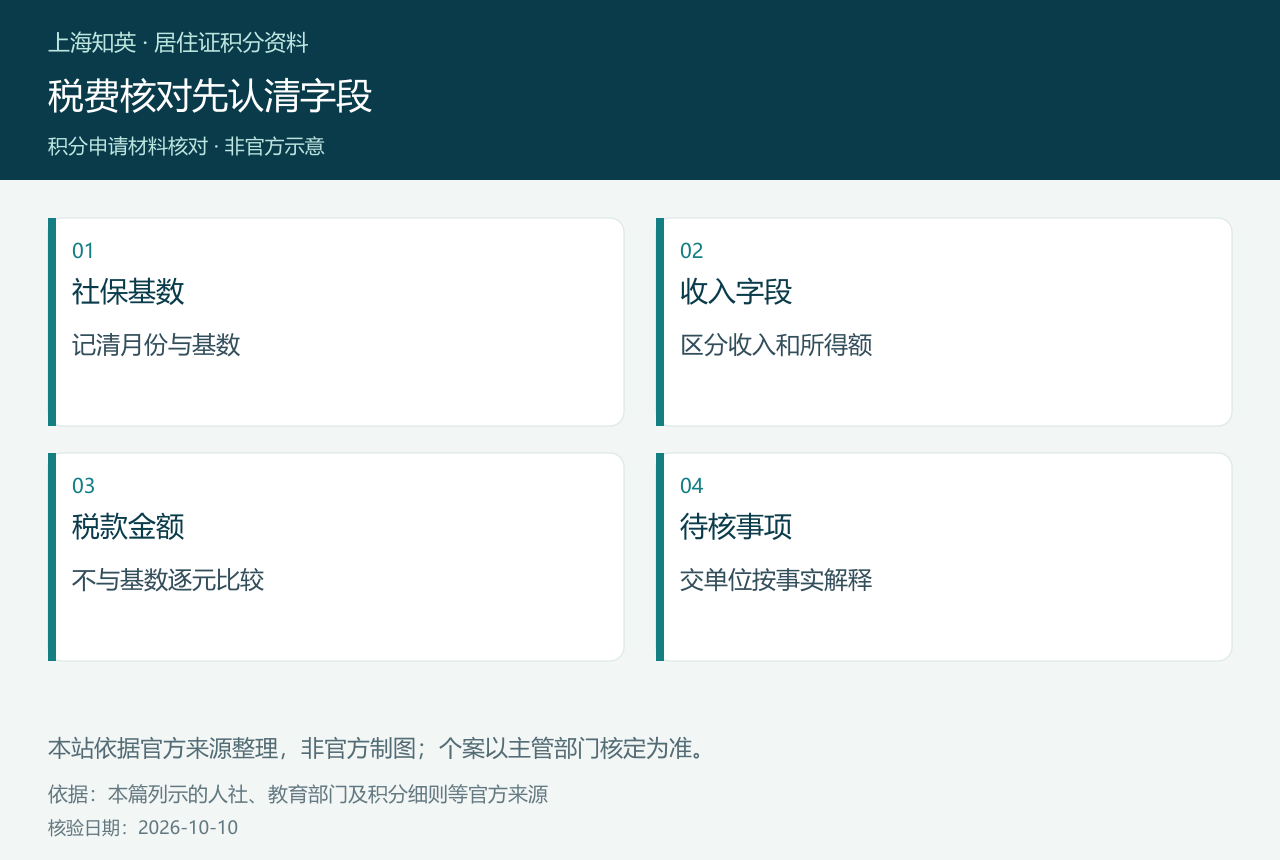
准备积分材料时,常见的困惑是社保记录有一个缴费基数,纳税材料又有收入、应纳税所得额或实际税款,几组数字并不天然属于同一种口径。上海知英建议先写清每个数字的字段名称和所属期间,再讨论差异。实际缴税金额是税款,不宜把它与社保缴费基数逐元相比;银行到手工资也不能未经区分就替代申报收入。本文只提供整理事实的方法,没有设定主管部门未公布的固定差额比例。
六个月材料与加分窗口怎样摆在一起
现行积分实施细则列有最近六个月个人所得税纳税证明,并规定社保缴费基数和年限由社保系统提供、个人免于提供。若用社保指标估分,还需要按该指标本身的观察窗口核对有关记录。两类期间应分别标明,不因为准备了六个月税材料,就认定更长观察窗口中的每一个月份已经具备计分依据。某项材料免于个人提供,也不等于其数据免于审核。
逐月清单只记事实,暂不下结论
| 建议栏目 | 整理内容 |
|---|---|
| 月份与单位 | 所属月份、真实工作单位和有关记录主体 |
| 社保记录 | 基数字段、正常缴费情况、待核实月份 |
| 税务记录 | 收入项目、所属期间、申报或更正情况 |
| 解释资料 | 工资、奖金及实际发放安排,哪些尚需单位确认 |
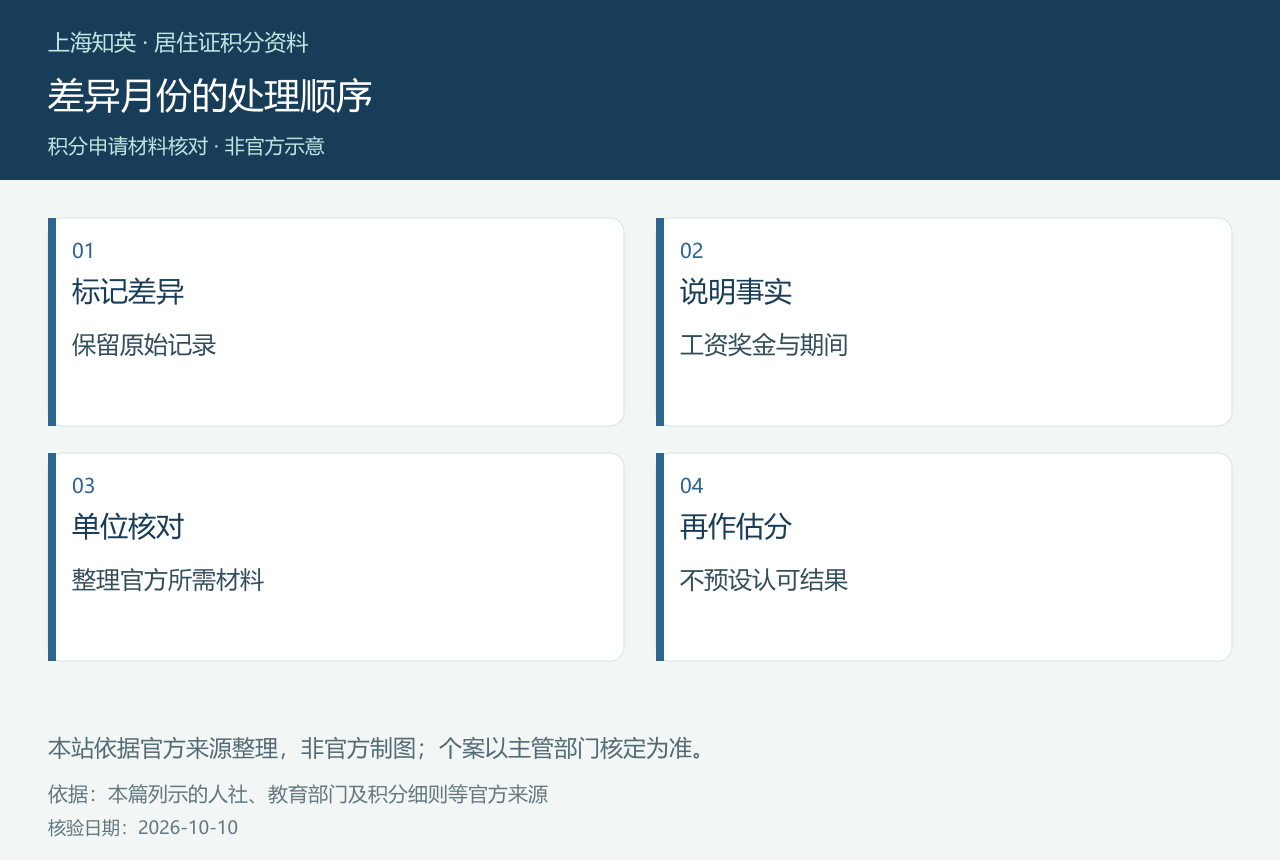
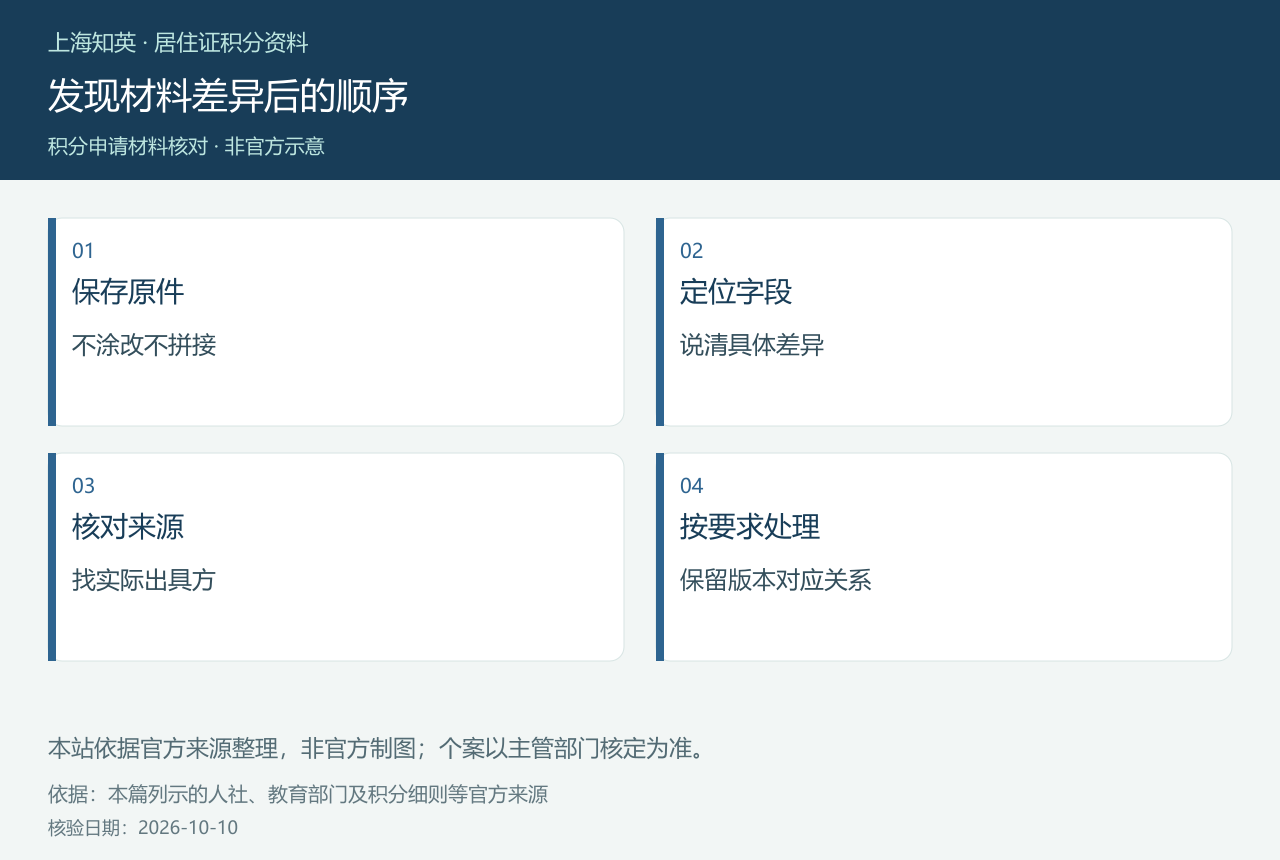
这个表是沟通建议,不是新增加的官方必交表。资料之间出现同月、次月或年度金额的不同展示,先保留原始日期和字段,不通过移动月份、拼接截图或改写金额制造一致。对年终奖金、收入波动、补发工资等事实,写明发生时间和原因,请人事与财务核对是否需要说明以及官方要求的材料形式。
零税额和更正记录应怎样表达
单看实际税款为零,不能由本文断言一定不符合合理对应要求;同样,存在收入记录也不能断言一定通过。应把收入事实、有关扣除及申报期间如实交给单位核查,不在申报表中自行创造一个非零税款。发现原记录确有差错时,先向单位提出具体字段和月份,后续按官方要求处理真实差错。更正受理、数据更新与积分认可各有不同证据,不能把已经提出问题写成已经恢复计分。
按四步向单位提出问题
- 确定本次使用的积分指标与需要核对的期间。
- 并列原始社保信息和税务材料,圈出具体差异。
- 说明工资、奖金等实际事实,列出尚未解释的字段。
- 请单位按受理机构要求核验,再更新自己的模拟选择。
合同主体差异应另看合同与社保单位一致性核对,分值结构可参阅社保年限分与基数分的区别。不要借整理税材料重复计算分值,也不根据网上某人的通过经历套用自己的收入结构。需要把疑问整理成单位沟通清单,可使用上海知英积分咨询入口;咨询用于解释资料关系,正式判断由主管部门作出。
常见问题
社保基数必须等于实际缴纳的税款吗?
不能把不同口径的数字逐元比较。应明确收入、所得额、税款和社保基数字段,再核对是否能够合理对应。
个税实际税额为零就一定不能积分吗?
不能仅据税额作结论,应结合真实收入和申报材料由单位、受理机构核验。
准备六个月个税材料就证明社保加分窗口全部合格吗?
不能。材料范围与社保指标观察窗口需要分别核对。
单位解释了差异就能保证计分吗?
不能。单位说明支持事实核查,最终是否构成积分依据以主管部门审核为准。
官方依据
需要梳理自己的积分组合,可先使用上海知英居住证积分模拟器,或通过积分方案咨询核对申请材料。模拟结果用于初步自查,不能替代正式核定。