答案摘要:上海人社公开答复明确,同一月内先后在多家单位工作,由第一家单位缴纳当月社保,新单位从次月起缴费。离职不足月的缴费基数另按实际工资性收入、双方协商和当年度上下限核定。积分仍需结合真实劳动关系、属月和缴费记录审核,不能仅凭原单位缴费就保证该月计分。
上海居住证积分;官方来源核验日期:2026-10-28。具体办理以主管部门审核为准。
同月先后任职,先确定当月缴费单位
同月换两家单位社保由谁缴,上海人社公开答复给出的原则是由当月第一家单位缴费,而不是两家各缴一次。
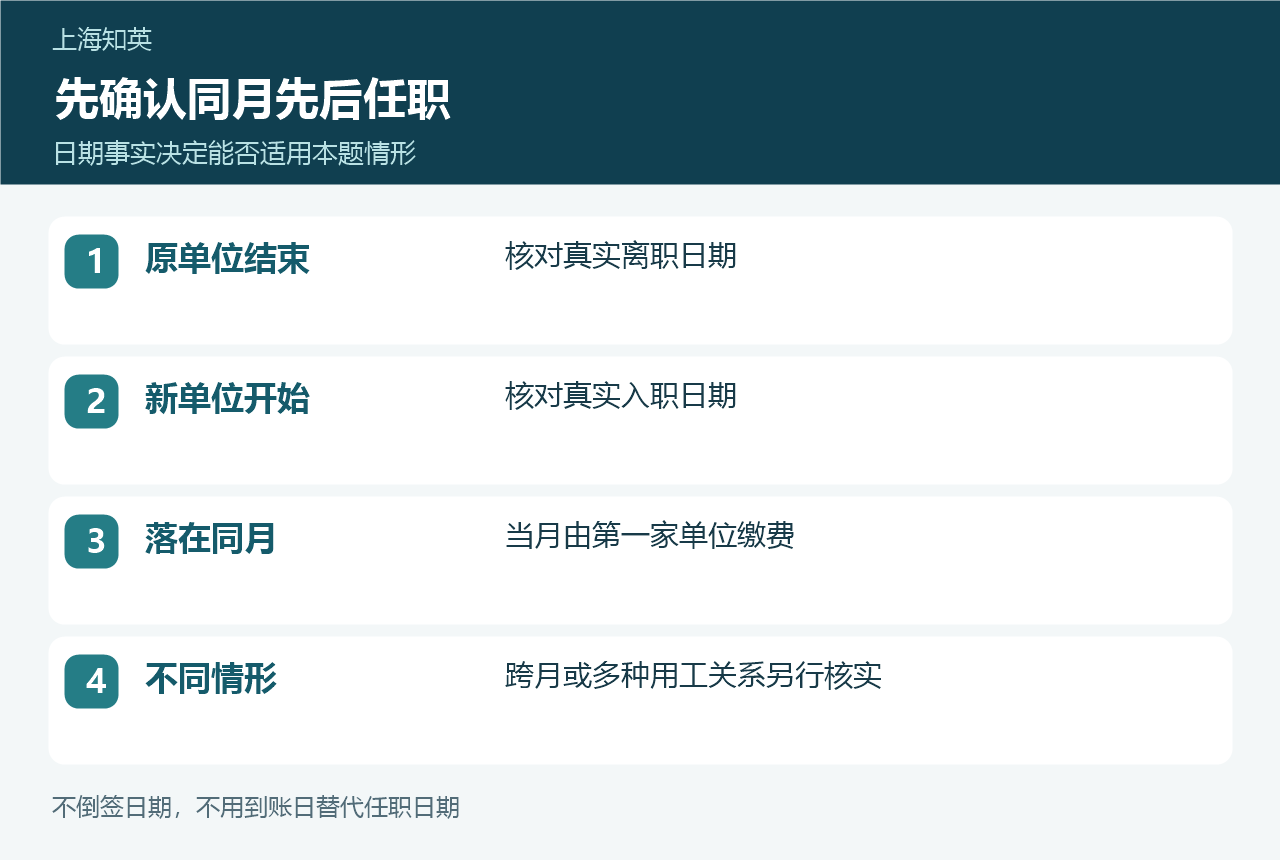
这里讨论的是同一个月先从原单位离职、随后进入新单位的情形。判断前先核对离职日期和入职日期,确认确实落在同一自然月。不要只看工资到账时间,也不要把跨月入职或同时存在多种用工关系的情况直接套进来。
原单位已经为离职当月承担缴费,并不代表个人仍在原单位任职;当月的缴费安排与实际离职日期需要分别记录。办理积分单位变更时,仍应按真实经历说明何时结束原劳动关系、何时开始新劳动关系,不能为了让记录表面一致而倒签日期。
新单位从次月缴,不要把当月重复缴当补救
新单位是否还要缴入职当月社保,要结合前述同月离职再入职的事实判断;按不重复缴费原则,新单位从下月开始缴纳。
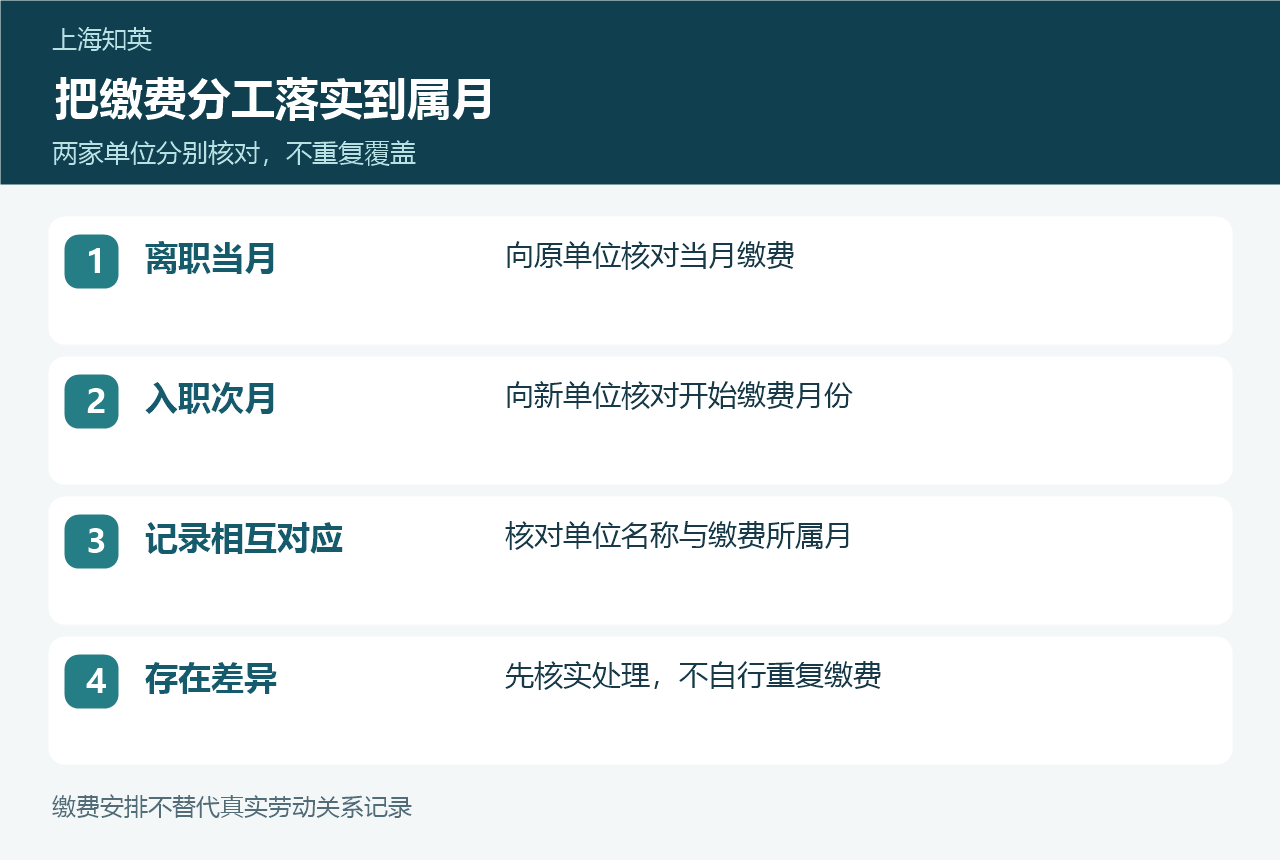
入职后可与新单位人事核对开始缴费的所属月份,同时向原单位核对离职当月的处理情况。两边分别给出明确月份,比只询问“社保办好了没有”更容易发现遗漏或重复。所属月份、单位名称和当前记录应相互对应。
发现一方说明与实际记录不同,应先把差异交给相关单位核实,必要时向社保经办机构询问处理方式。不宜自行要求另一家再缴一次来“覆盖”原记录,也不能仅因新单位当月未缴,就直接认定这段经历必然中断。
离职不足月,基数另看收入与年度上下限
离职不足月社保基数按什么工资,与由哪家单位缴费不是同一个问题,需要另行核对实际收入和双方约定。
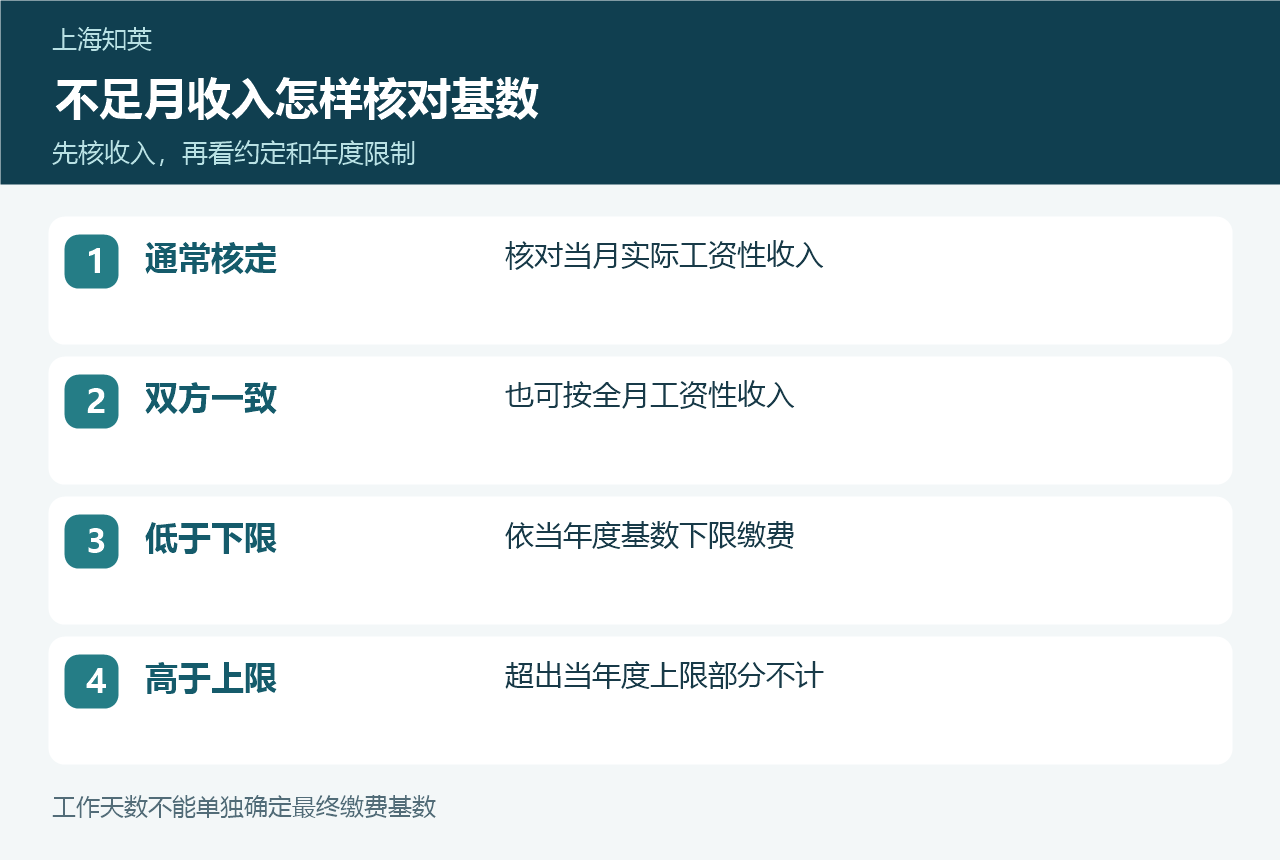
官方答复说明,离职当月未工作满整月,月基数依当月实际工资性收入核定;单位与职工一致同意时,也可采用全月工资性收入。无论采用哪一种,都还要受本市当年度公布的基数下限、上限约束,不能把几天的工资直接当作最终缴费基数。
核对时可分开记录工资结算金额、用于核定的工资性收入、是否存在全月收入的协商,以及最终申报基数。这是便于核实事实的整理方法,并非新增法定材料。不要沿用往年上下限数字,也不要把新员工首月收入核定与本题的缴费单位分工混成一项。
积分核对回到真实劳动关系与缴费记录
换工作当月缴费记录怎样核对积分,应把前后合同、离入职日期和缴费所属月份放在一起,再由受理机构按实际情况审核。

现行积分实施细则要求核实本市工作及缴费年限、基数,以及缴费单位与劳动合同单位的一致性。社保由原单位缴纳的规则本身,不是积分审核的自动豁免;新单位开始任职,也不能反过来抹去原单位当月真实存在的劳动关系。
准备办理时,可先梳理两段劳动关系的起止和对应记录,向受理机构说明具体疑点,不预先承诺该月一定计入或一律剔除。后续单位信息办理可参阅上海积分换工作与单位变更。上海知英可协助整理月份对照和待核问题,具体结果以主管部门审核为准。
常见问题
同一个月离职又入职,两家公司都必须为我缴一次吗?
上海人社公开答复明确,这种同月先后任职的情形,由第一家单位缴当月社保,新单位从次月开始缴,不按两家各缴一次处理。
离职当月只工作几天,社保就按那几天的工资直接缴吗?
需先按当月实际工资性收入核定,双方协商一致也可采用全月工资性收入;最终还要符合当年度基数上下限,不能只凭工作天数确定。
新单位从下个月缴,会不会让换工作当月积分一定不算?
不能仅凭新单位当月没有缴费就作结论。应核对原单位当月缴费、真实劳动关系和属月记录,再按积分实施细则审核;本题不保证某个月必然计分。
发现两家公司对当月缴费的说法不同,先做什么?
先分别核对离入职日期、单位名称和缴费所属月份,把差异交给相关单位核实,必要时向社保经办机构询问,不自行用重复缴费覆盖问题。
官方依据
需要梳理自己的积分组合,可先使用上海知英居住证积分模拟器,或通过积分方案咨询核对申请材料。模拟结果用于初步自查,不能替代正式核定。