答案摘要:上海新入职首月未足额发放全月工资时,社保基数可按当月实际工资性收入核定并受下限约束;双方协商一致也可按全月工资性收入核定。次月起应按全月工资性收入申报调整,积分再依据实际缴费记录及对应条件核实。
上海知英政策内容组整理;官方来源核验日期:2026-10-28。具体办理以主管部门审核为准。
换工作后,入职当月只工作了部分日期,工资条上的收入少于整月工资,并不意味着以后每月都应沿用这个数作为社保基数。上海人社2026年8月24日答复区分了首月不足全月工资与次月的处理。准备积分记录时,应先查清每个月实际申报的基数,再核对相应积分条件。
先看首月是否足额发放全月工资
官方答复明确,首次参加工作和变动工作单位的缴费个人,应按新进单位首月全月工资性收入确定月缴费基数。对于首月未足额发放全月工资的情形,缴费基数按当月实际工资性收入核定,下限按上年城镇单位就业人员月平均工资的百分之六十核定。
上海半月工资社保基数怎么算?首月未足额发放全月工资时,可按当月实际工资性收入核定,并须遵守社保缴费基数下限。
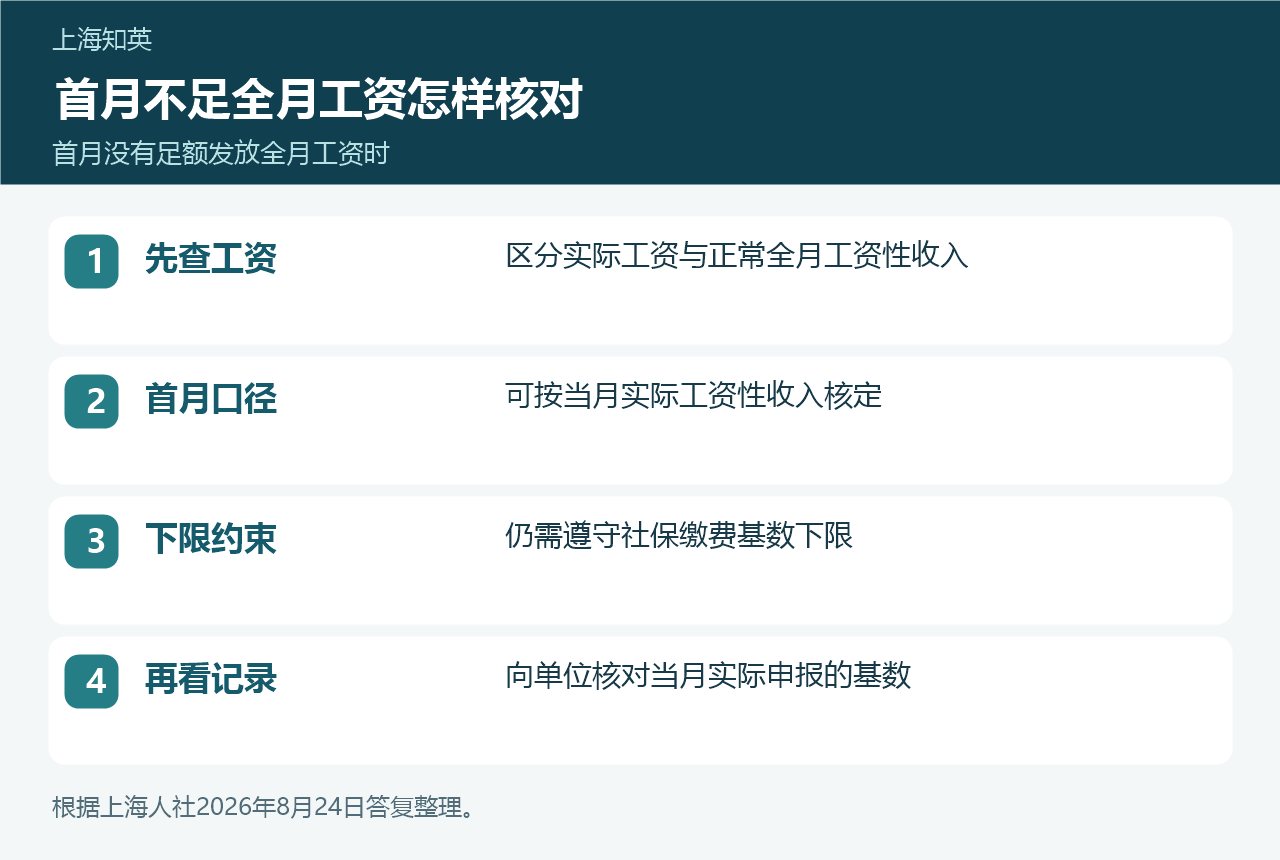
核对时要把入职日期、首月实际工资和正常全月工资性收入分开记录。工资到账金额还可能扣除了个人社保、公积金或个税,不能直接拿银行到账金额替代工资性收入。向单位人事确认时,应说明自己问的是哪一月份、采用哪种首月处理口径。
首月也有按全月工资核定的情形
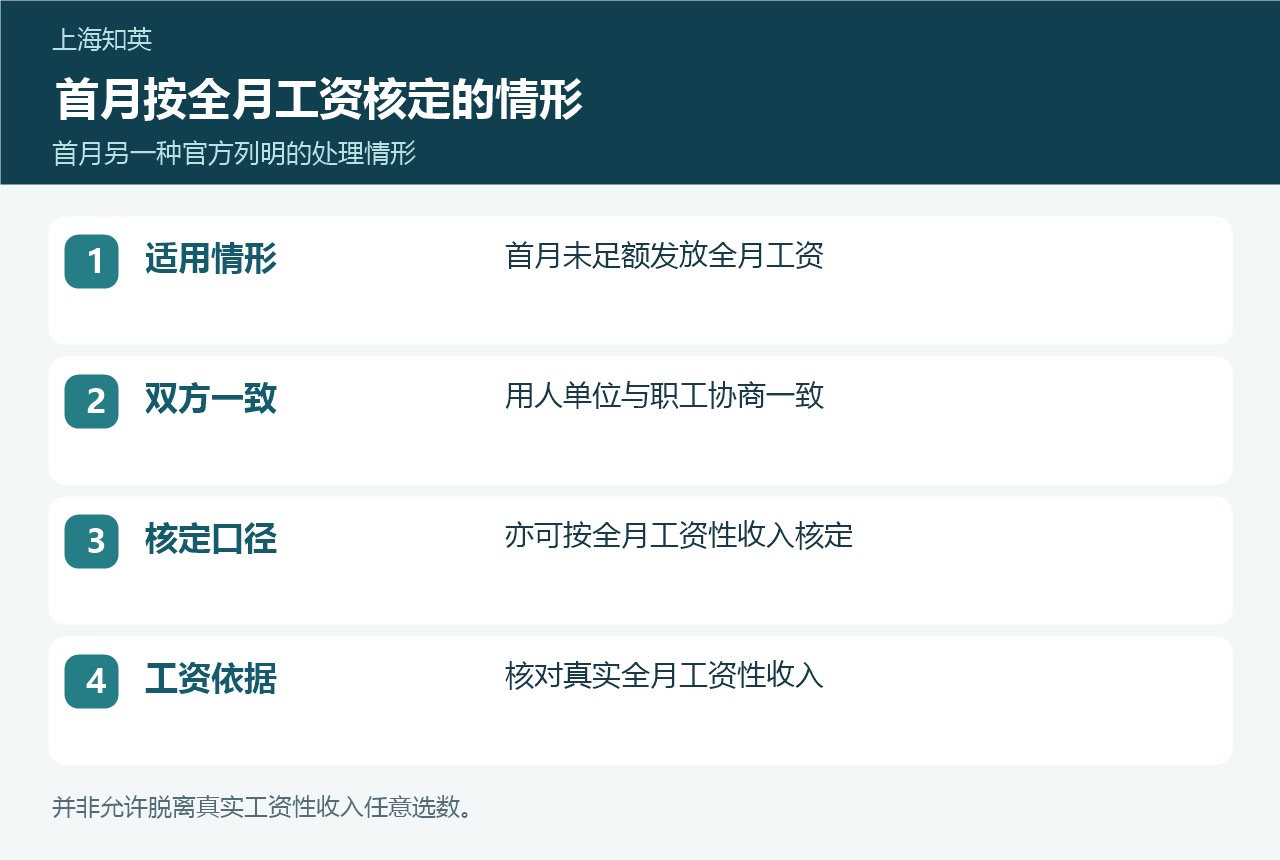
同一份答复说明,在用人单位和职工双方协商一致的情况下,首月也可按全月工资性收入作为缴费基数。这是对首月工资不足全月情形的具体说明,不是允许脱离真实工资性收入随意选择社保基数,也不是积分申请人自行填写一个希望达到的数额。
新员工首月能按全月工资缴社保吗?上海人社答复明确,双方协商一致时,首月亦可按全月工资性收入核定月缴费基数。
次月需要单独核对,不能只看入职月
首月按实际工资核定后,次月起单位仍应按职工全月工资性收入作为缴费基数,并为其申报缴费基数调整。因而,两个月的工资和社保记录应分开看。如果首月与次月金额相同,也不能只凭相同或不同就判断处理是否正确,应结合实际全月工资与申报情况核对。
首月不足月次月社保基数调整怎么查?把首月实际工资、次月全月工资性收入和两个月已申报的社保基数逐项对照,再向单位确认调整情况。
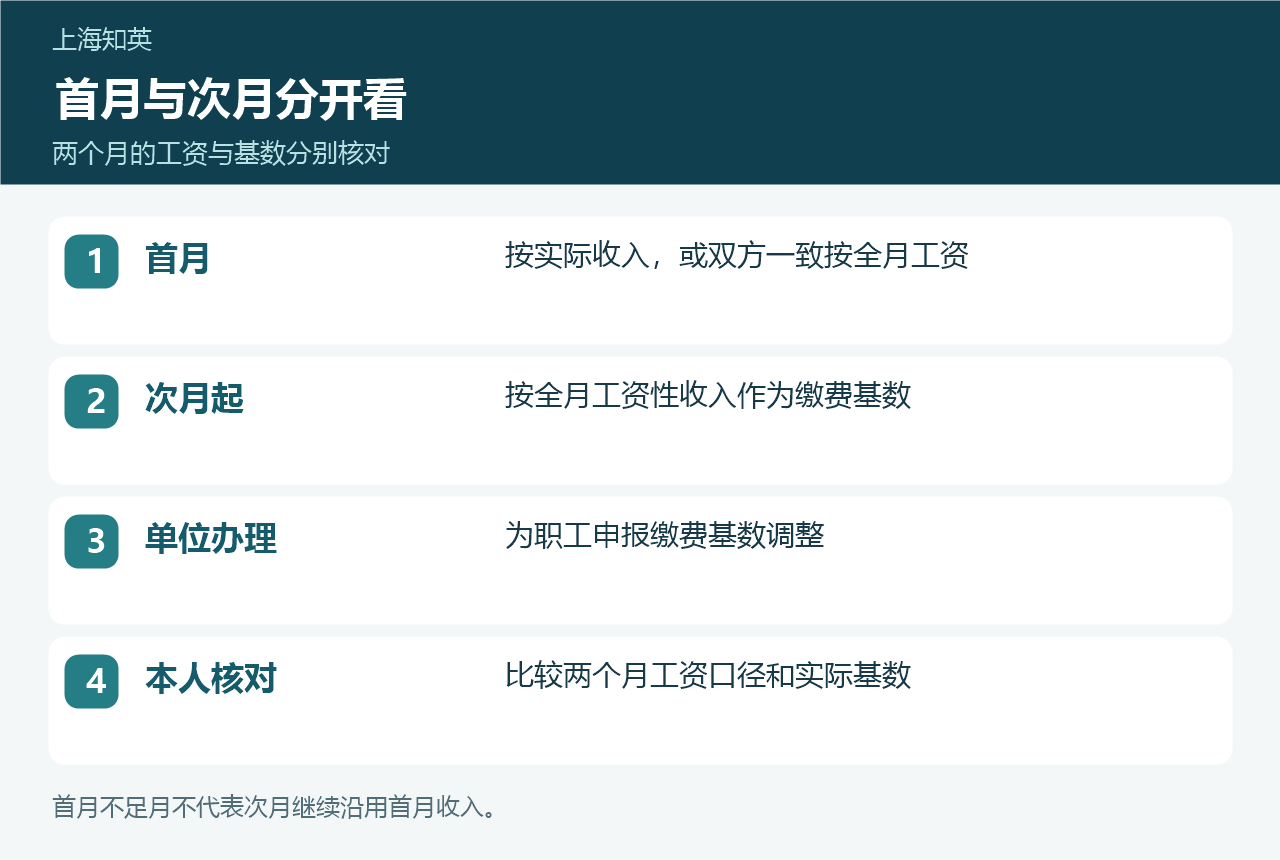
可以做一张简短对照表,列出月份、实际工资性收入、正常全月工资性收入、社保基数和单位说明。发现差异时,带着具体月份和原始工资记录沟通,比笼统询问“是不是少交了”更容易定位问题。工资构成与年度月平均口径属于另一个问题,不应混作首月不足月处理。
积分看实际月份,不能只用工资条推算
积分实施细则要求核实本市缴费年限、缴费基数,以及缴费单位和劳动合同单位的一致性;非正常补缴、单位不一致及基数与个税不能合理对应等情形,不作为有关积分指标的依据。某个入职月能否纳入相应积分核算,应结合实际记录核实,不能只看工资条就预先算成某档分值。
换工作第一个月社保影响积分吗?应核对当月实际基数、缴费单位与合同及个税记录,不能把半月工资直接换算成积分月份或积分档位。
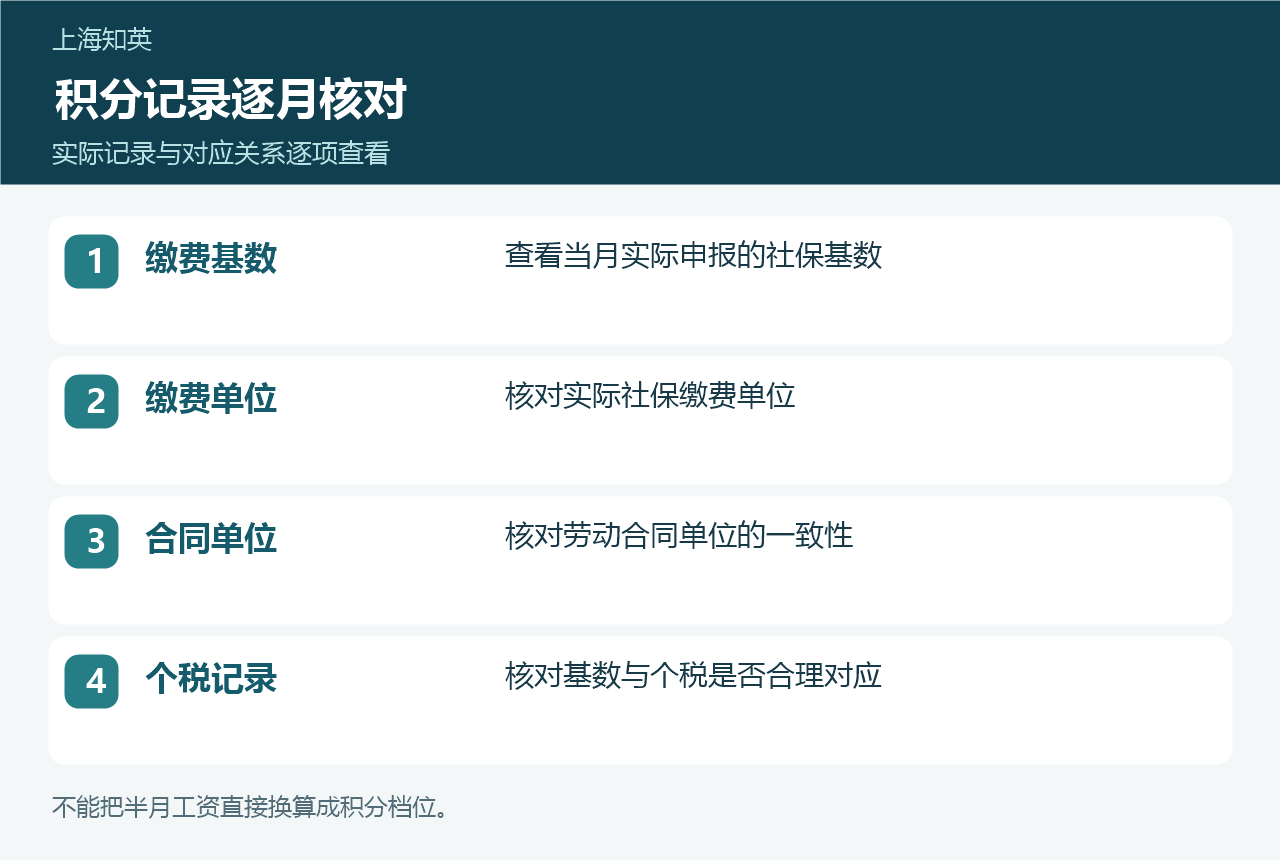
已有记录可以结合社保年限分与基数分的区别逐项整理;单位名称变化另看合同与社保单位核对。申请当月状态和前十二个月缴费要求,则应按积分申请社保窗口另行核对。
常见问题
首月只发半个月工资,社保基数就一定是工资的一半吗?
不能直接这样计算。首月可按实际工资性收入核定并受下限约束;双方一致时,也可按全月工资性收入核定。
首月按实际工资核定,次月还沿用首月金额吗?
官方答复要求次月起按全月工资性收入作为基数,并为职工申报基数调整。
可以让单位任意选一个较高基数用于积分吗?
首月协商情形指按真实全月工资性收入核定,不是任意选数。积分还需核实实际记录及相应条件。
只要工资条显示整月工资,就能认定当月达到积分基数档位吗?
不能。应查看实际缴费基数、单位以及个税对应关系,再按相应积分指标核实。
官方依据
需要梳理自己的积分组合,可先使用上海知英居住证积分模拟器,或通过积分方案咨询核对申请材料。模拟结果用于初步自查,不能替代正式核定。