答案摘要:上海社保缴费工资采用工资性收入和税前口径,不能只看底薪或银行到账金额。工资总额包括奖金、津贴补贴等工资项目;年终奖应结合所属自然年工资总额计算月平均,而不是直接当作发放当月的积分基数。
上海知英政策内容组整理;官方来源核验日期:2026-10-28。具体办理以主管部门审核为准。
准备上海积分社保记录时,有人把劳动合同中的底薪、银行收到的工资和社保基数直接画等号。三者口径并不相同。上海人社对缴费基数的说明采用工资性收入和税前口径,奖金、津贴等工资项目也在核对范围内。先算清工资构成,再看实际申报基数,才能知道差异来自哪里。
工资总额不只包含基本工资
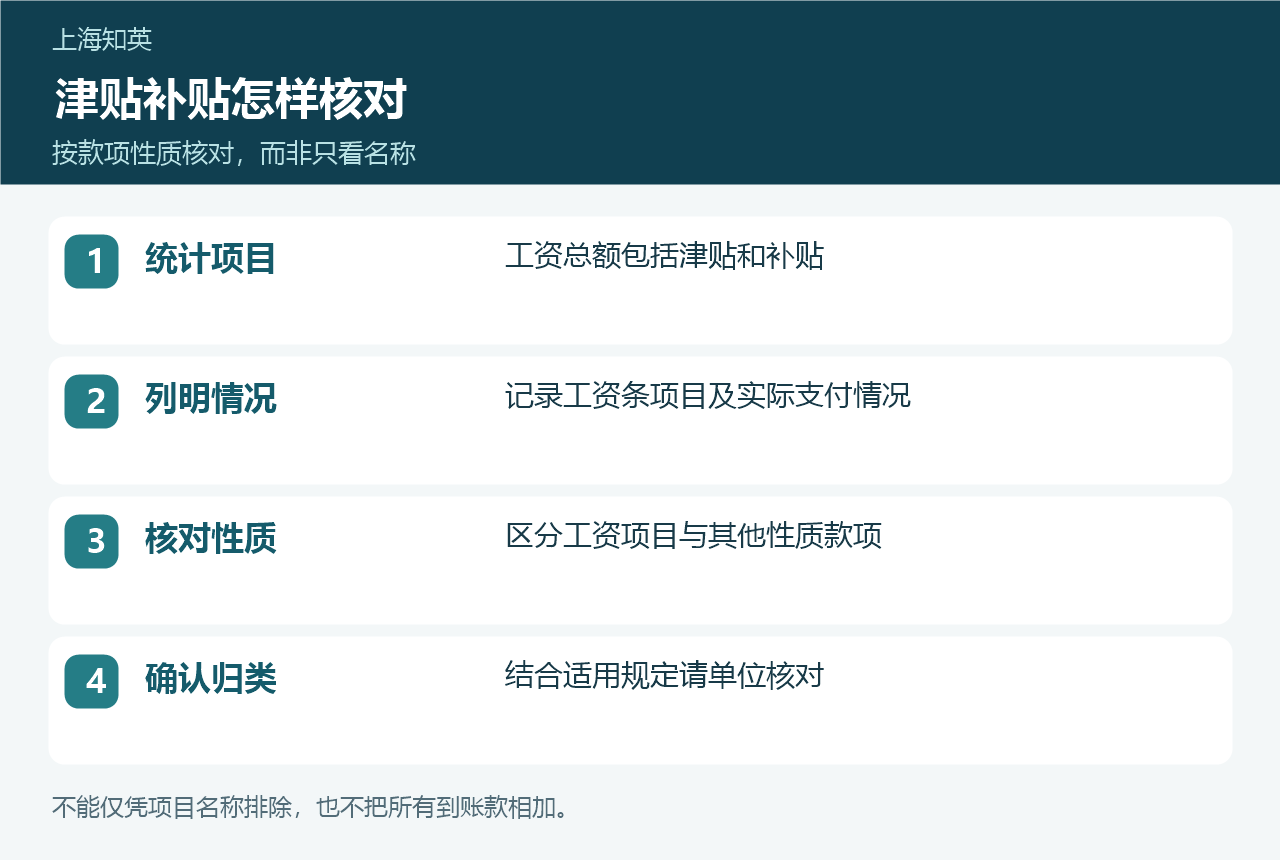
官方说明列明,工资总额统计项目包括计时计件工资、奖金、津贴和补贴、加班加点工资、特殊情况下支付的工资等。工资条上单独列出的奖金,并不会因为没有写在“基本工资”一栏,就自然退出工资总额。单位只按合同中的基础工资申报,也不当然符合工资性收入口径。
上海奖金算社保缴费基数吗?官方工资总额口径包括奖金,应与其他工资性收入一并核对,不能只取工资条中的底薪。
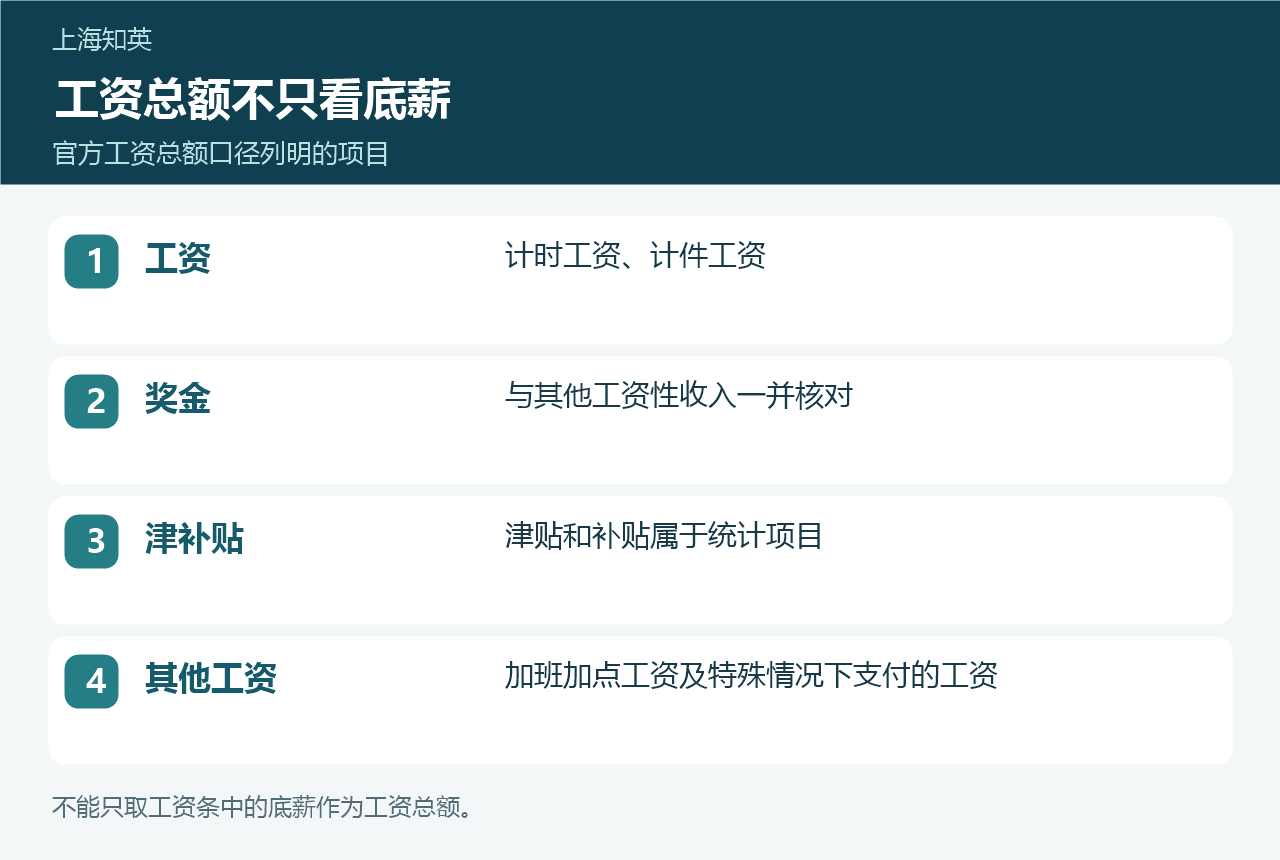
核对工资条时,可以先记录每个项目的名称、金额和实际支付情况,再请单位确认其工资总额归类。有关津贴、补贴也不能仅凭名称判断为不计入;对确属报销或其他性质的款项,应按适用规定区分,不宜把所有到账款项机械相加。
津贴补贴要计入社保基数吗?官方将津贴和补贴列入工资总额统计项目,核对时应看款项的实际性质及适用规定。
税前工资与到手工资要分开
上海人社说明,工资总额是税前工资,包括单位从个人工资中直接代扣或代缴的个税、社会保险金、住房公积金、职业年金等个人应缴部分。这些个人承担的项目虽然没有全部进入银行账户,仍在相应税前工资口径内;不能用扣完后的净收入反推申报工资。
社保基数按税前还是到手工资?工资总额采用税前口径,个人承担而由单位代扣的个税、社保、公积金等不应从税前工资中扣掉后再算。
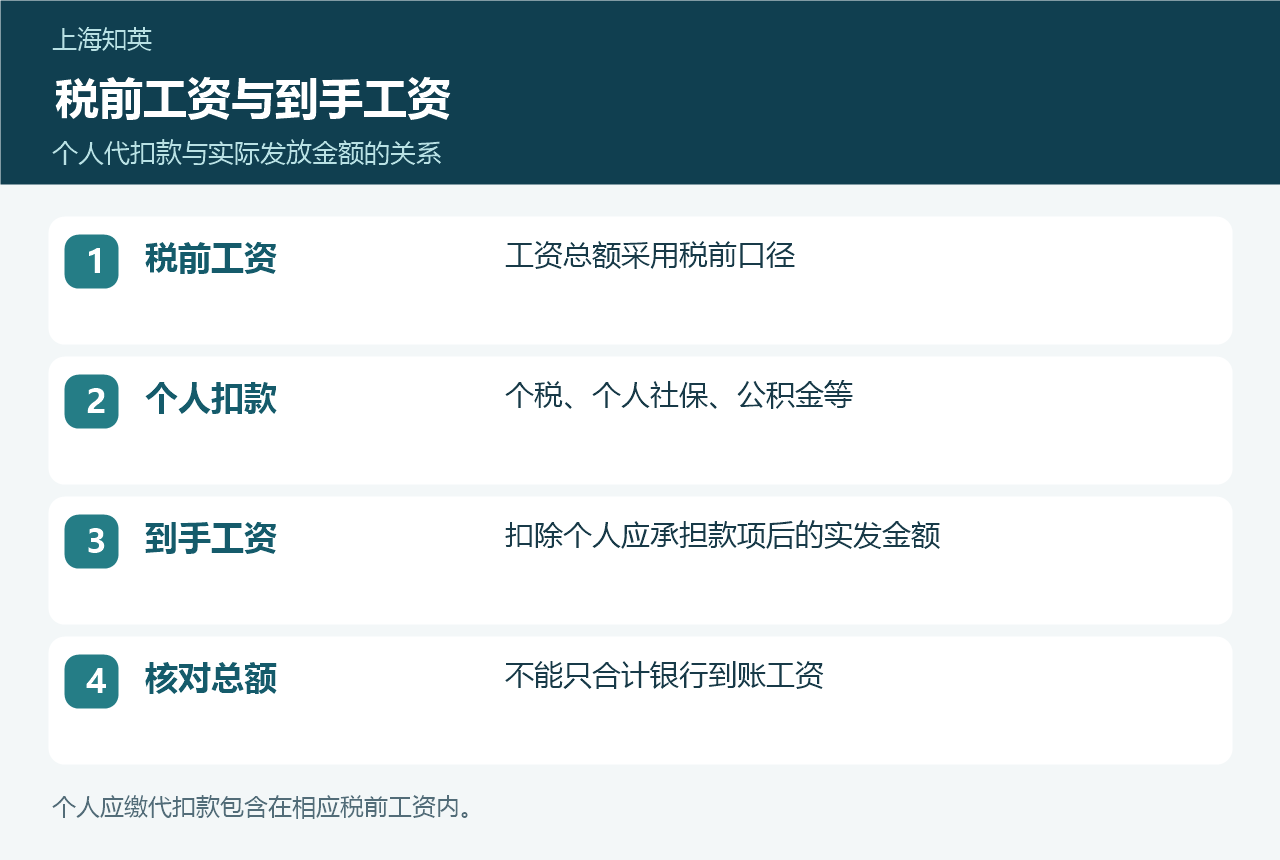
实际整理时,工资条的应发工资、个人扣款、实发工资应分列。先核对工资总额,再比对申报记录;如果直接把每月银行到账金额相加,往往会遗漏已代扣的个人应缴部分。也不要把单位另外承担的社保费用当作个人工资再次加进去。
年终奖进入自然年总额,再求月平均
2026社保年度缴费工资申报通告要求,用人单位申报职工2025年一月至十二月的月平均工资;上个自然年工作不满一年的,按工资总额除以实际工作月数计算。工资收入属于哪个自然年,与哪个月份发放工资条,是整理时需要明确的事实。
上海年终奖怎样算月平均工资?把相应自然年的工资性收入与年终奖按工资总额口径合并,再除以实际工作月数,不能直接拿奖金发放月的到账额代替。
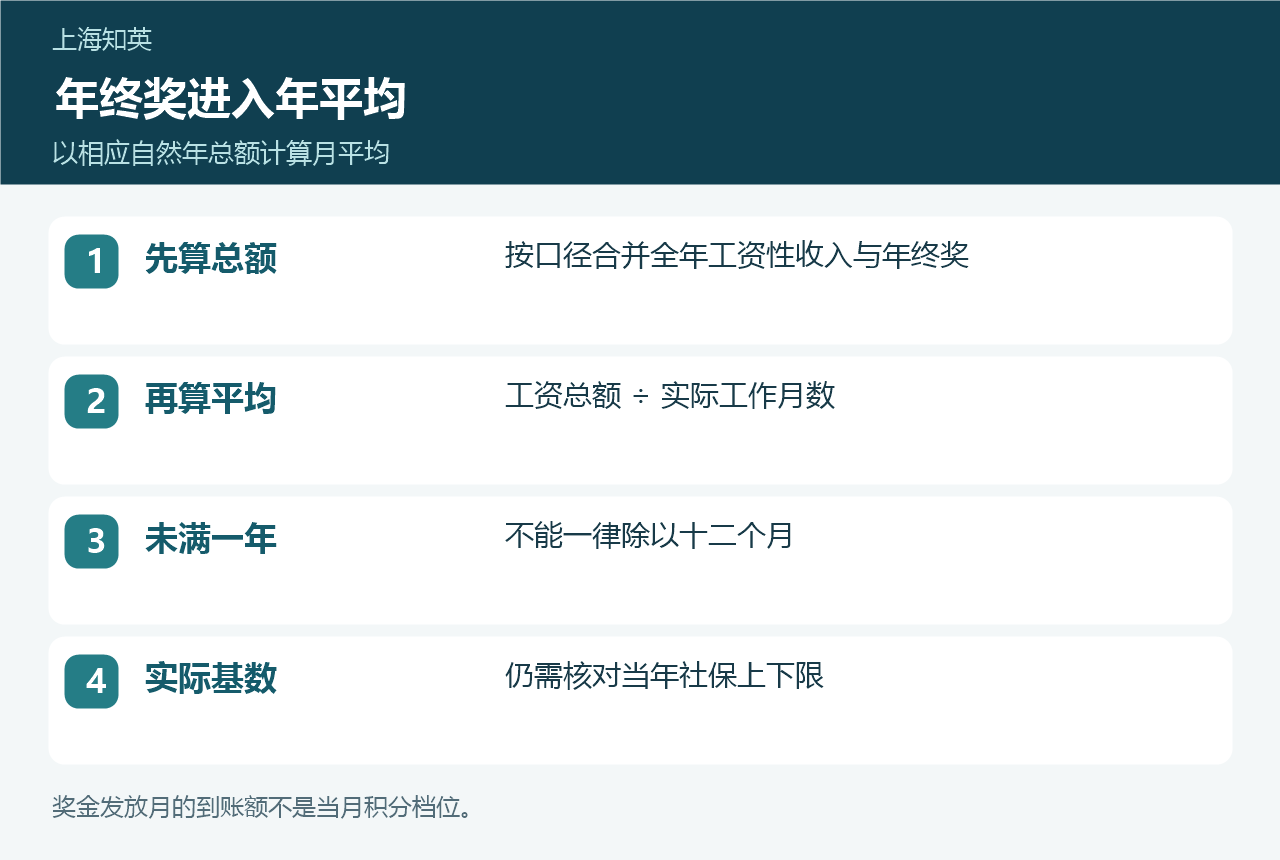
官方示例把全年各月工资和年终奖相加,再除以十二个月,得到上年月平均工资性收入。工作不足一年应核对实际工作月数,不能一律除以十二。这里计算的是申报工资口径;实际缴费基数还受当年社保上下限约束,奖金增加也不等于发放当月自动取得某档积分。
算出年平均后,再核对实际社保记录
可以按“工资项目合计、实际工作月数、月平均工资、已申报基数”四栏整理差异,并由单位核对。2026年度通告要求单位如实申报,并由职工签名确认,相关材料留存备查。发现不同口径时,应先确认是税前与实发差异、遗漏工资项目,还是上下限影响。
用于积分时,还要核实实际缴费基数、年限、合同单位及个税对应情况。工资总额算清楚只是核对基础,不能替代积分核定。年限分和基数分如何分别查看,可继续阅读上海积分社保两项指标说明。
常见问题
合同把工资分成底薪和奖金,只按底薪交社保就可以吗?
不能仅凭这样的合同拆分判断。官方工资性收入口径包括工资、奖金、津贴和补贴等,应按实际收入及适用规定核对。
银行到账工资比社保基数低,是不是一定出错?
不一定。到手工资扣除了个人承担的税费等,社保申报采用税前工资口径,还需考虑年度月平均和上下限。
上个自然年只工作八个月,计算时也要除以十二吗?
2026年度通告规定,上个自然年工作不满一年的职工,按工资总额除以实际工作月数计算。
年终奖较高,发放当月就能直接按更高倍数计积分吗?
不能把奖金到账额直接当成当月社保基数。先按工资总额口径计算,再核对实际缴费记录及相应积分条件。
官方依据
- 国家税务总局上海市税务局关于开展2026社保年度用人单位社会保险缴费工资申报工作的通告
- 职工社保缴费基数如何确定,你了解吗?
- 试用期要缴纳社保费吗?缴费基数如何确定?
- 上海市居住证积分管理办法实施细则
需要梳理自己的积分组合,可先使用上海知英居住证积分模拟器,或通过积分方案咨询核对申请材料。模拟结果用于初步自查,不能替代正式核定。